AI 購物代理繞過搜尋頁之後,零售媒體的四條退路:台灣品牌主的預算該怎麼分
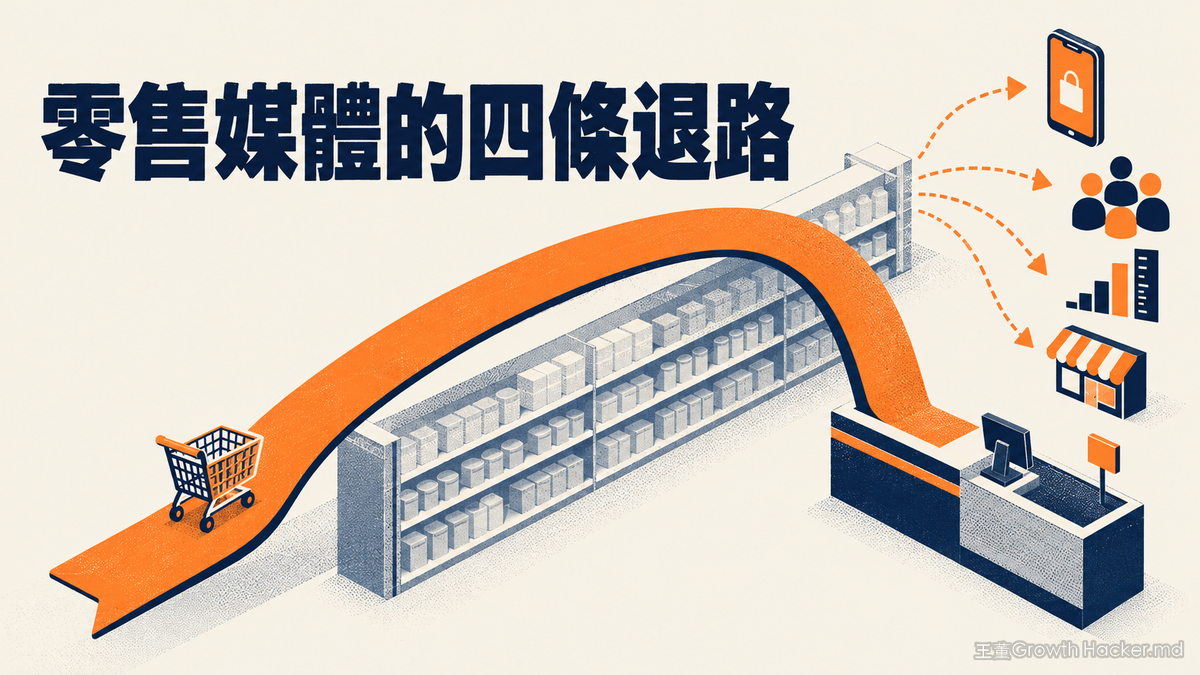
AI 購物代理人讓消費者更早做決定。拆解零售媒體的四條退路,幫台灣品牌分清 momo 廣告的預算與成效。
Best Buy Ads 營收長 Patrick Albano 最近講了一句話,我覺得整個零售媒體圈都該貼在牆上:
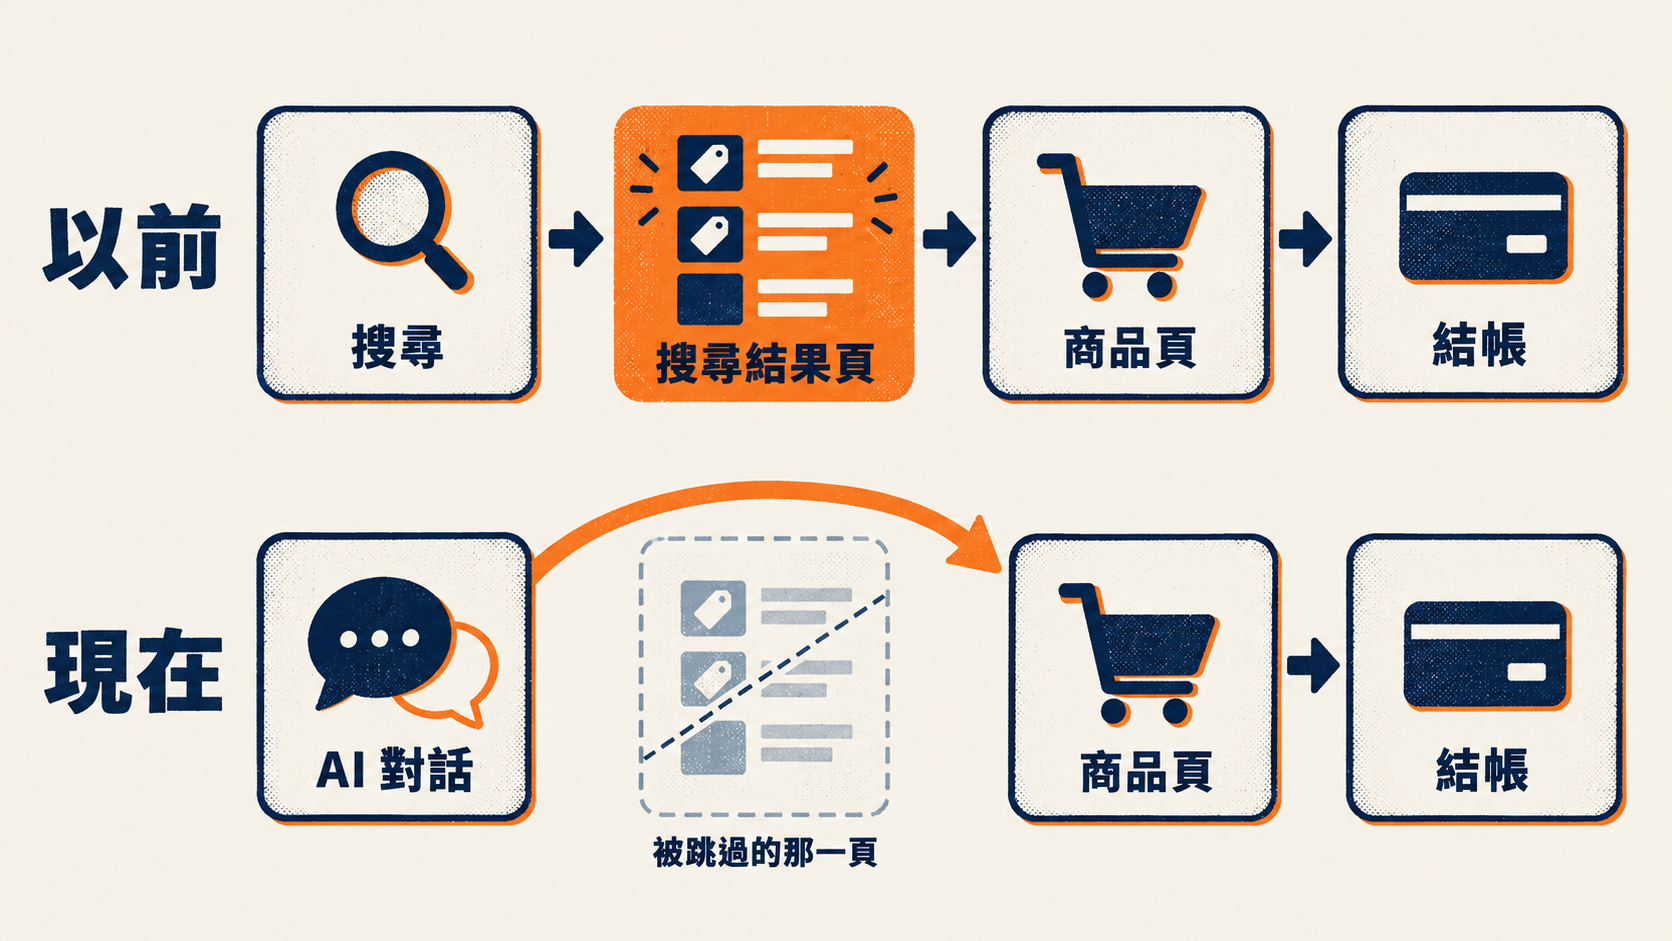
「你會看到越來越多人從 LLM 開始,然後直接來 Best Buy。漏斗正在壓縮。」(The Drum)
翻成白話:消費者先在 ChatGPT 問完、比完、決定好,才點進零售商網站,很可能一落地就是商品頁。中間那一頁,站內搜尋結果頁,就這樣被跳過。
那一頁,剛好是零售媒體最賺錢的地方。
有人會說,OpenAI 今年 3 月不是把 ChatGPT 的 Instant Checkout 收掉了嗎?購買改導回零售商自己的網站和 App 完成(The Drum),零售商應該可以鬆一口氣吧?
如果你問我,這口氣鬆得太早。
零售商真正怕的,是 AI 替你把「比較」做完。
「購買」那一下在哪裡按,反而沒那麼重要。結帳回到零售商家裡,比較卻留在 ChatGPT 那邊,贊助商品廣告一樣可能沒人看。
被跳過的那一頁,為什麼這麼致命
先一句話交代名詞:零售媒體(Retail Media Network,RMN)就是零售商把自家網站、App、門市版位,加上第一方消費者資料,包裝成廣告賣給品牌的生意。完整定義和非原生廣告主的玩法,我在這篇 RMN 解碼寫過,這裡不重複。
重點是什麼?
零售媒體最肥的一塊,長在站內的贊助商品這類成效型廣告上,多方分析師估計它占美國零售媒體廣告支出的七到八成(The Drum)。The Drum 專欄作者 Kiri Masters 也估計,美國零售商的站內廣告利潤率大約 70% 到 80%,站外只有 40% 左右,因為站外每一手都有平台、技術商要分一杯羹(The Drum)。
打個比方。這就像百貨公司一樓的化妝品專櫃,租金最貴,因為每個客人都得經過一樓才上得了樓。現在門口多了一位私人採購,幫客人把要買的東西挑好,直接送進電梯到樓上結帳。一樓的櫃位都還在,只是經過的人越來越少。
零售商自己也看得很清楚。eMarketer 和 Bain & Company 今年 7 月調查了 61 位美國零售媒體主管,44% 把「AI 平台繞過零售商自有的購買旅程」列為頂級破壞因素(The Drum)。版位本身也在縮,AI 對話裡放得下的廣告,遠少於一整頁搜尋結果,那筆帳我在〈20 則廣告變 2 則〉算過。
所以零售商開始找退路。把 Retail Media Breakfast Club 這幾集節目和對應的 The Drum 專欄攤開來看,可以整理出四條。每一條我都問三件事:它押的是什麼、天花板在哪、台灣品牌主該怎麼看。
退路一:退回站內,把廣告做進 AI 裡
它押的是什麼
eMarketer 和 Bain 的同一份調查問主管們:未來一年哪種廣告格式最能帶動營收成長?去年的前三名還橫跨站內、店內、站外,今年前三名全部在站內:搜尋與贊助商品廣告 43%、原生 AI 廣告 39%、展示與橫幅廣告 36%。另外有 34% 說,正在打造「一開始就設計好要變現」的購物助理(The Drum)。
邏輯很直白:消費者愛跟 AI 聊天,那我就在自家 App 也放一個 AI,把廣告做進對話裡。
天花板在哪
一來是流量。Kiri Masters 在節目裡講過她自己在澳洲五金賣場 Bunnings 的經驗:Bunnings 有自己的 AI 助理,但她連打開都沒想過,因為 ChatGPT 已經知道她整個工作室架設專案的來龍去脈。消費者「早上起床不會想跟零售商聊天」,這個結論我在〈AI 購物助理該解的三種任務〉拆過。
二來是信心。只有 31% 的主管強烈同意,自家零售媒體營收對品牌既有的供應商支出是「增量」,比去年掉了 14 個百分點(The Drum)。
連賣的人都開始懷疑,品牌給的錢有一部分只是把原本的通路推廣費換個名目。
台灣品牌主怎麼看
台灣最大的平台就在這條路上。momo 已經在雙 11 這類高峰時段導入結合 Google Gemini 的生成式 AI 搜尋,並規劃 1 到 3 年內推動 AI 購物助理(momo 電商平台科技處處長何銘華,2026 iKala Connection Day,優分析轉載鉅亨網)。momo 也自述推薦廣告靠 AI「以品找人」,ROAS 成長超過 20%(公司自述,工商時報)。
當你熟悉的關鍵字廣告,慢慢變成 AI 回答裡的一個推薦位,你要先問三件事:怎麼標示是廣告、怎麼計費、怎麼證明是增量。這三題答不清楚,先小量測,別急著搬預算。
退路二:拚受眾,賣「對的人」
它押的是什麼
規模比不過 Amazon、Walmart 的零售商,有一套很漂亮的說法:專門通路的品類買家更準。Kiri Masters 在節目裡轉述一位專門通路零售媒體主管的比喻,如果你賣沙發,Wayfair 的活躍沙發買家,可能比 Walmart 還多。
這條路的潛台詞是:搜尋頁被 AI 跳過沒關係,我手上的人還在,帶到站外、帶到任何版位都能賣。
天花板在哪
受眾沒有技術,就只是一份名單。
最好的反面教材是 United Airlines。Adweek 報導,United 把旗下媒體網路 Kinective Media 的媒體銷售與營運團隊,併入 MileagePlus 會員計畫的合作夥伴團隊,重心轉向椅背螢幕、Starlink 機上網路這類技術投資(Adweek)。航空公司手上的旅客資料夠豐富了吧?重組後的重點卻擺在技術投資上。Kiri Masters 的解讀是:光有受眾不夠,還要投得出去、量得出效果,資料才變得成廣告生意。
另一個天花板是買家。拿受眾去站外,賣的就是品牌部的預算,而這筆錢很難撬。eMarketer 估計,今年美國零售媒體花在社群上的錢約 13 億美元,不到零售媒體總花費的 2%,報告的結論是「基礎建設大致到位,缺的是廣告主需求」(The Drum)。
台灣品牌主怎麼看
momo 聯播網就是台灣版的這條路:2025 年 5 月和 Meta 合作推出,一次設定同時投 momo 站內和 Facebook、Instagram(INSIDE)。momo 自述 2025 年投放廣告的品牌數年增超過五成,聯播網站外導流成本降低逾 35%(公司自述,工商時報)。
對你最有用的受眾功能,其實很樸素:上傳既有客名單,把熟客排除掉。
你花零售媒體的溢價去觸及本來就會回購的人,等於付錢買自己的客人。
退路三:重做 MTA,去搶品牌部的預算
它押的是什麼
今年 9 月,美國兩家零售商在一週內各自宣布 MTA(Multi-Touch Attribution,多觸點歸因,把一筆訂單的功勞分給旅程中多個廣告接觸點)。9 月 17 日,Albertsons Media Collective 推出和 LiveRamp 合作打造、PepsiCo 首發試用的增量型 MTA;七天後,Best Buy Ads 確認自建的 MTA,9 月 30 日起在自助報表介面 My Ads 對所有廣告主開放(The Drum)。
很多品牌端的人看了一頭霧水:MTA 不是好幾年前就被大家放棄了嗎?
你知道為什麼零售商還要花工程師的時間做這個嗎?
零售商重做 MTA 的真正動機,是拿到另一筆預算:品牌的 national brand 預算。
贊助商品廣告的錢,多半來自品牌的電商或通路團隊,他們用 last-click ROAS(最後點擊廣告投報率)打分數。在這張成績單上,一支 CTV 串流廣告永遠分不到功勞。Kiri Masters 寫得很直接:贊助商品的成長故事,對 Amazon、Walmart 以外的零售商已經接近見頂,剩下沒收割的錢就是品牌預算(The Drum)。
以前零售媒體賣的是「離成交最近的版位」,現在零售商想賣的是「整條旅程的功勞」。
Albano 也講白了:「我們相信會有更多行銷人試著合併 shopper 和 national 預算,MTA 會是他們衡量這件事很重要的方式。」(The Drum)
天花板在哪
四個,而且每個都很硬。
- Google 只進來一部分:Albertsons 新聞稿列的是經 Display & Video 360、Google Ad Manager、Perion 買到的第三方版位,沒有列 Google 搜尋(The Drum)。
- Amazon 完全不在裡面:對許多消費品牌來說,Amazon 是很大的一塊,但它不在這兩家零售商的模型裡。Amazon 自己也有 MTA(beta),只分配 Amazon Ads 自家觸點的功勞(Amazon Ads)。各算各的,誰也不讓誰看。
- 獨家合作:Albertsons 新聞稿寫明,這次和 LiveRamp 的合作是「首發、雜貨通路獨家」。品牌就算喜歡這套口徑,也拿不到競爭超市的同一套。
- 品類改變價值:長考慮期的購買比較適合 MTA,衝動型購買看的是貨架和最後一次接觸。Albano 自己也說,消費電子不像雜貨要在十幾個通路之間對齊口徑,這點對 Best Buy 有利。
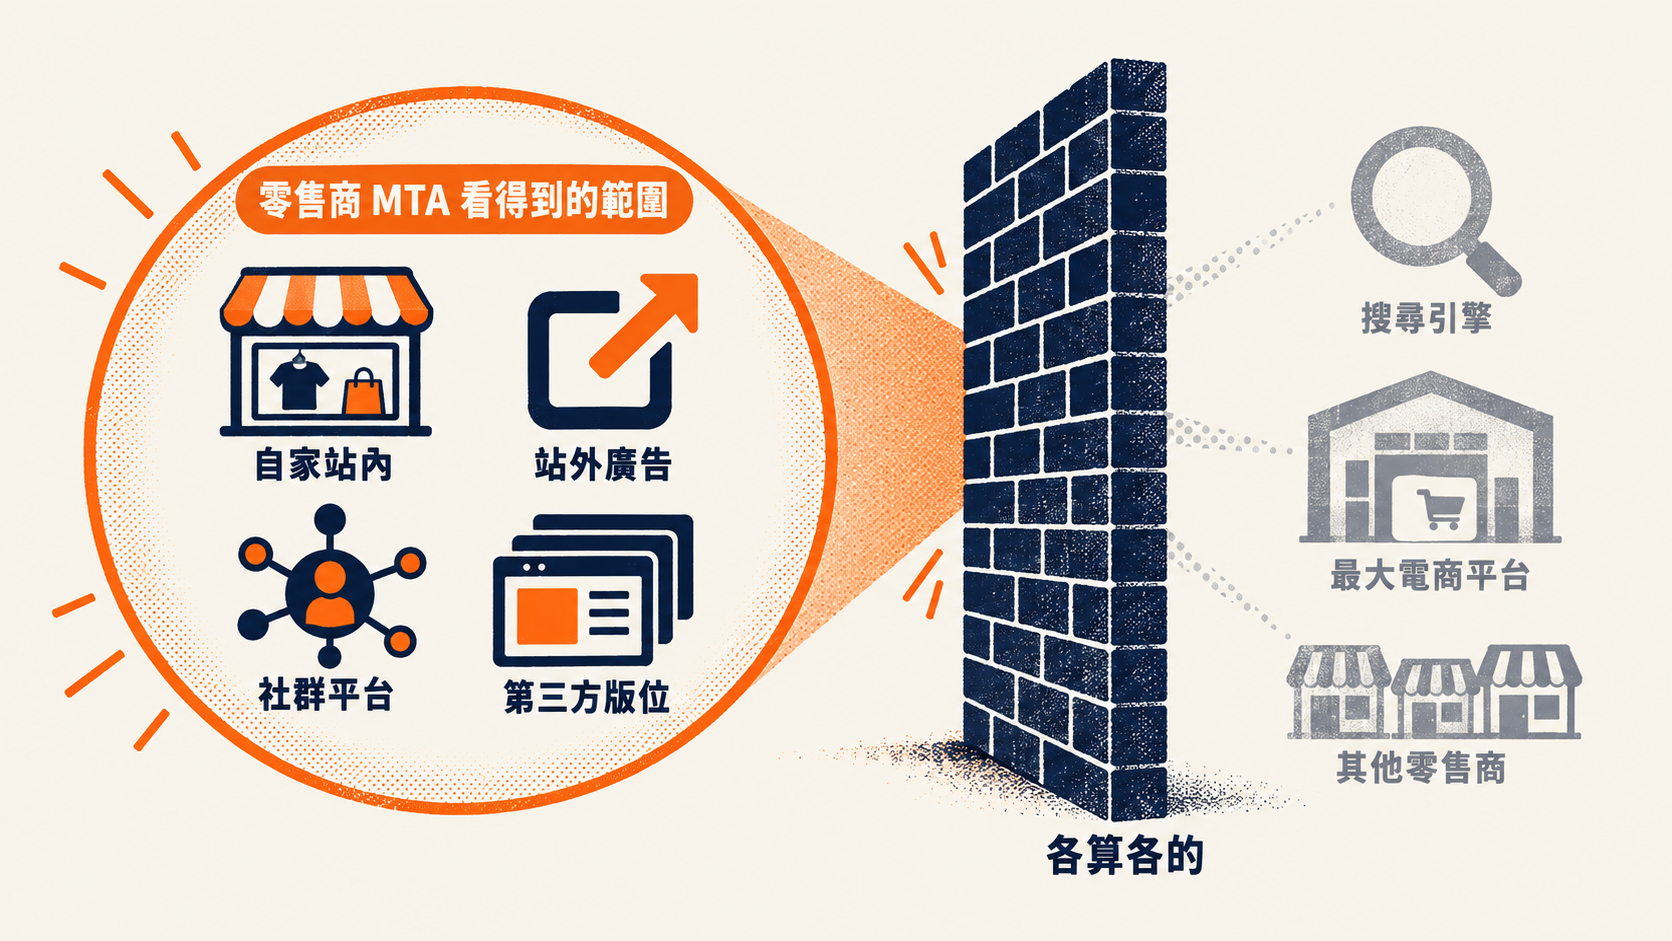
The Drum 專欄裡一位顧問給了一個測試,我覺得很好用:零售商如果主要只賣站內、可比較的戰術很少、品牌拿到報表也改變不了下週怎麼花錢,那就不必建 MTA。報表改變不了錢的去向,就只是報表。
還有一題 MTA 永遠答不了。Kiri Masters 在節目裡提到,SharkNinja 全球媒體負責人 Dave Kersey 評估要不要新增一個零售媒體時,會問:我們是在做大餅,還是在搶別的平台的轉換?
台灣品牌主怎麼看
台灣各平台的後台報表也是各算各的。同一張訂單,站內廣告、站外導流、社群再行銷可能都會把它算進自己的功勞,你把每個後台的歸因營收加起來,很可能比實際營收還多。
平台自建的歸因報表可以當參考,裁判要自己找。做大餅還是搶轉換,要靠 holdout 增量測試;整體預算怎麼分,交給行銷組合模型(MMM)。
退路四:實體零售的護城河,是 AI 不知道的架上庫存
它押的是什麼
回到 Bunnings。Kiri Masters 站在螺絲走道上問 ChatGPT 該買哪一種螺絲,對話中間跳出一則 Bunnings 的廣告,告訴她「可以在 Bunnings 買螺絲」。廣告找到了正在找東西的人,卻幫不上忙。她不會為了一顆 1.5 澳幣的螺絲線上下單等好幾天,她想知道的只有一件事:這顆螺絲,眼前的架上有沒有?
她的觀點是,多數零售商不是 Amazon。在她看來,Amazon 的零售本業少了廣告收入會吃力很多;對其他零售商來說,媒體是高毛利的支線任務,拿掉了零售商照樣活得下去。所以該找的是「what's holy」,也就是讓顧客一直回來、廣告只能利用不能破壞的那個核心。到了 AI 時代,這個核心包括 ChatGPT 不知道的東西:你上週買了什麼、附近門市有什麼庫存、哪些自取時段還有空。
Gopuff 是很極端的例子。它把站內廣告技術整包交給在即時外送上互為對手的 Instacart,改用 Instacart 的 Carrot Ads,自家團隊專心做只有 Gopuff 辦得到的事:深夜外送袋裡的試吃、跟著文化時刻跑的活動。Gopuff 廣告與策略合作負責人 Michael Peroutka 的說法是:「我是現實主義者。」(The Drum)同一篇裡,Costco 零售媒體負責人 Mark Williamson 說,Costco 會開心地放棄白來的錢,也要保護會員的信任。
消費者的行為也站在這一邊。Kantar 的 Media Reactions 2026 調查顯示,32% 的消費者用 AI 助理研究品牌和商品,但只有 23% 信任 AI 給的品牌推薦(Kantar)。Bazaarvoice 和 Kiri Masters 合作的報告更直接:只有 6% 的人會只憑 AI 推薦,就買一個不熟悉的品牌(CX Today)。
AI 負責介紹,驗證和成交還是會回到真實世界。
天花板在哪
這條路賺的,不一定是廣告的錢。即時庫存的價值是讓人進店、讓 AI 願意把你推薦出去,變現要靠零售本業。
資料還必須準。架上顯示有貨、到店卻撲空,比沒有資料更傷。
台灣品牌主怎麼看
想像一下,週六早上你要換浴室的水龍頭,先在 ChatGPT 上把規格、口徑、安裝方式問清楚。接下來你真正想知道的是:附近那家居家五金量販今天有沒有貨?超商取貨要等幾天?
台灣門市密、超商取貨習慣深,「哪裡有貨、今天拿得到嗎」是非常實際的問題。這一題,通用 AI 自己答不出來,答案在零售商的系統裡。
對品牌主來說,這條路的功課是資料:你的商品規格、評價、通路庫存,AI 和零售商的系統讀得到嗎?零售商端的資料基礎建設跟不跟得上,可以看這篇。
四條退路放在一起看
| 退路 | 押的是什麼 | 要的是誰的錢 | 天花板 |
|---|---|---|---|
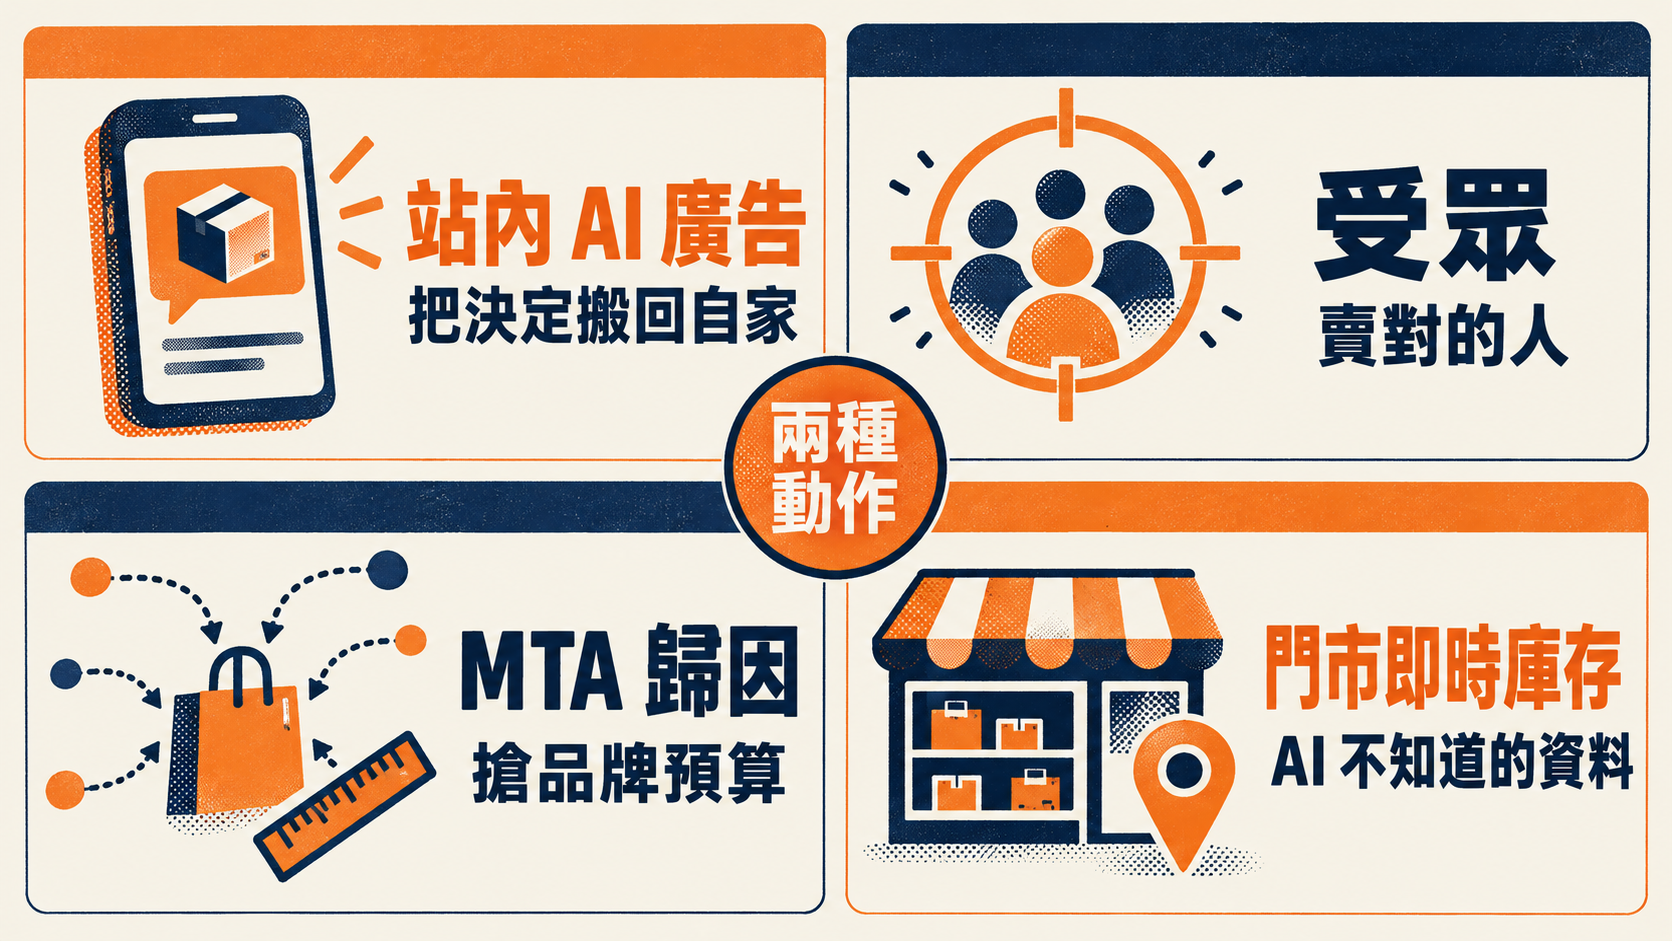
| 站內 AI 廣告 | 把做決定的那一刻搬回自家 App | 品牌的電商團隊 | 消費者不一定想跟零售商聊;對話裡版位變少 |
| 受眾 | 手上的人比版位值錢 | 電商團隊+品牌部 | 沒有投放與衡量技術,名單變不成生意 |
| MTA | 讓串流、站外廣告也分得到功勞 | 品牌部 | Google 只進一部分、Amazon 不在、獨家、品類差異 |
| 門市在地庫存 | AI 不知道的即時資料 | 零售本業 | 資料要準;變現不一定來自廣告 |
攤開來看,四條退路其實只有兩種動作。
要嘛把「做決定的那一刻」搬回自己家,要嘛改賣另一筆預算。
沒有一條能單獨撐起整個零售媒體的下一段成長。
台灣品牌主:預算該怎麼押
► 先把零售媒體預算拆成兩本帳。 電商團隊看 ROAS,品牌團隊看品牌指標。零售商推給你的新產品屬於哪一本帳,先講清楚再談,別讓品牌預算被拿去用電商的成績單打分數。
► 每個新格式都先問 SharkNinja 那一題。 做大餅還是搶轉換?要求零售商拿出增量證據,自己再用 holdout 驗一次。
► 上傳既有客名單排除熟客。 拉新的錢花在新客身上,回購交給會員經營。
► 把商品資料整理成 AI 讀得懂的樣子。 規格、評價、圖片、通路庫存都要齊。消費者在 ChatGPT 比完才進 momo,你在 AI 的回答裡缺席,站內買再多廣告,也只是在終點攔人。
► 平台的歸因報表當參考,MMM 和增量測試當裁判。 不要拿單一平台自建的 MTA 去決定跨平台的預算分配。
我的判斷
Kiri Masters 寫 Best Buy 那篇時下了一個結論:零售商的媒體提案,應該長得像它的零售本業(The Drum)。
我同意,而且我認為四條退路會分流。流量大、技術資源夠的平台,會同時走站內 AI 廣告和 MTA;專門通路靠受眾;門市多的實體零售,靠在地庫存。
最危險的是每條都想走、每條都只走一半的零售商,還有不分帳、照單全收的品牌主。
常見問題
Q:AI 購物代理會讓零售媒體消失嗎? 短期不會,但最賺錢的那一塊會變薄。OpenAI 收掉 ChatGPT 的 Instant Checkout 後,結帳回到零售商網站,可是比較和決定越來越早在 AI 裡完成,消費者可能直接落在商品頁,站內搜尋結果頁的贊助商品廣告就被跳過。eMarketer 和 Bain 調查中,44% 的美國零售媒體主管把 AI 平台繞過零售商購買旅程列為頂級破壞因素。
Q:零售商為什麼又開始做 MTA(多觸點歸因)? 為了爭取品牌部的 national brand 預算。贊助商品廣告的成長接近見頂,而 last-click ROAS 讓 CTV、站外廣告分不到功勞。Albertsons 和 Best Buy Ads 在 2026 年 9 月相繼推出 MTA,但都有天花板:Google 只部分納入、Amazon 不在模型內、Albertsons 與 LiveRamp 的合作是雜貨獨家,品類也會影響價值。
Q:在 momo 投廣告的品牌,現在要調整什麼? 三件事:把電商帳和品牌帳分開、要求增量證據並自己做 holdout、把商品資料整理成 AI 讀得懂的格式。momo 已導入結合 Google Gemini 的 AI 搜尋,並規劃 1 到 3 年內推動 AI 購物助理。我的推論是,廣告形式會慢慢往 AI 回答裡的推薦位移動,提早測試比較划算。
Q:實體零售在 AI 購物時代還有什麼優勢? 通用 AI 不知道的即時在地資料:附近門市的架上庫存、可自取的時段、你上次買了什麼。Kantar 調查顯示只有 23% 的消費者信任 AI 的品牌推薦,驗證和成交常常回到真實通路,這正是門市零售商的護城河。
資料來源
- Retail Media Breakfast Club(主持人 Kiri Masters):The Return To Onsite、Are Audiences The Golden Ticket For RMNs?、Why retailers are reviving MTA (Part 2)、Bunnings 與 what's holy 那一集
- The Drum,Kiri Masters:Should retail media get back to what it does best?(2026-10-12,引 eMarketer × Bain & Company 調查)
- The Drum,Kiri Masters:Why retail media networks are resurrecting multi-touch attribution(2026-09-29)
- The Drum,Kiri Masters:Best Buy Ads' showcase moves on from the sponsored product ad(2026-09-24)
- The Drum,Kiri Masters:OpenAI is killing Instant Checkout(2026-03-06)
- The Drum,Kiri Masters:'I'm a realist': Gopuff's head of ads on why it handed its onsite adtech to Instacart(2026-10-16)
- Amazon Ads:Multi-touch attribution(beta)公告
- Adweek:United Reorganizes Advertising Business To Prioritize Starlink and Other Tech Investments
- Kantar:Media Reactions 2026 新聞稿(2026-10-02)
- CX Today:Bazaarvoice《What Is a Brand Worth When AI Does the Shopping?》報導(2026-10-02)
- INSIDE:富邦媒攜手 Meta 推出 momo 聯播網(2025-05)
- 工商時報:momo 2025 年廣告與零售媒體成果(2026-01-12)
- 優分析轉載鉅亨網:富邦媒 AI 搜尋與 AI 購物助理規劃(2026-04-02)
延伸閱讀
協作聲明與免責
這篇文章由王董與 AI 一起整理製作完成。文中引用的第三方資料、研究或工具都會標註來源名稱;若原始出處有公開連結,會以 [來源名稱](URL) 形式附上,方便你進一步查找。若文中內容與原始出處有任何出入,請以原文為準。
內容僅供參考與學習交流,不構成任何專業、商業或投資建議,請依自身情況判斷並自行承擔行動風險。文中提及的工具功能、數據與平台政策可能隨時間異動,請以各官方最新公告為準。