Anthropic IPO 招股書解讀:半年營收 163 億、淨損 807 億美元,這份 S-1 真正要看的 5 件事
Anthropic IPO 的 S-1 招股書 10 月 26 日公開:2026 上半年營收 162.9 億美元、淨損 807.5 億,第二季營業損益轉正但淨損仍大。拆解虧損來源、收入風險、A 類股的投票限制,以及初版還沒揭露的數字。
先丟兩個數字給你。
2026 年上半年,Anthropic 的淨損是 807 億美元。
同一段期間,它的營業虧損只有 6.9 億美元。
兩個數字差了一百多倍。如果你只看第一個,會以為這是一家燒錢燒到失控的公司;如果你只看第二個,又會以為它已經快賺錢了。這份 10 月 26 日公開的 S-1 招股書(Form S-1,美國公司申請公開上市時交給 SEC 的註冊文件),真正有料的地方,就藏在這兩個數字中間。
先講結論:Anthropic IPO 的招股書說了什麼?
Anthropic 申請在 Nasdaq Global Select 掛牌,代號「ANT」。營收從 2023 年的 4,100 萬美元,長到 2026 上半年的 163 億美元;807 億淨損絕大部分是可轉債隨估值上漲的公允價值變動,屬於非現金的會計認列,第二季營業損益轉正,但淨損仍大。另一面,八成收入按用量計費,許多大客戶沒有長約、隨時可以減量,公司也自己寫明成長率會下滑;治理上,買進 A 類股的投資人拿得到經濟利益,但在股東會幾乎影響不了任何表決。IPO 價格、發行股數與第三季營收,初版都還是空白。
文件本身在 SEC EDGAR 可以直接看:Anthropic, PBC Form S-1(申報日 2026-10-26,文件編號 0001628280-26-067168,File No. 333-299633)。
Anthropic S-1 基本資料:誰要上市、在哪掛牌
切入重點。
- 發行人:Anthropic, PBC。PBC 是 Public Benefit Corporation(公益公司),德拉瓦州法律下的一種公司型態,董事必須同時考量股東的錢、受公司影響的人,以及章程裡寫明的公益目的。
- 掛牌地:Nasdaq Global Select Market,代號「ANT」。
- 發行的股票:A 類普通股(Class A common stock),一股一票。
- 主辦承銷商:Goldman Sachs、Morgan Stanley、J.P. Morgan 打頭陣,後面還有一長串投行。
- 員工數:約 5,300 人(截至 2026/9/30)。
- 產品線:Claude Platform(給開發者的 API 與開發平台)、Claude Code(寫程式的 AI agent)、Claude Cowork(處理一般知識工作的 agent,2026 年 1 月以研究預覽推出,9 月開始和 Claude.ai 合併成一個 App)。
- 算力與通路:晶片橫跨 AWS Trainium、Google TPU、NVIDIA 和 AMD 的 GPU;模型同時上架 AWS、Google Cloud、Microsoft Azure 三朵雲。
- 新事業:Ode with Anthropic,跟私募基金合作成立的 AI 服務公司,專門幫中型企業導入 Claude。
如果你之前看過我們拆 Salesforce 財報的那篇 Claudeforce 解碼,會記得當時的問題是「AI 有沒有殺死 SaaS」。這次換成模型供應商自己把帳本攤開,角度就完全不一樣了。
第 1 件事:營收曲線,從 4,100 萬到半年 163 億
先看這張表(單位:美元):
| 期間 | 營收 |
|---|---|
| 2023 全年 | 4,100 萬 |
| 2024 全年 | 3.86 億 |
| 2025 全年 | 45.9 億 |
| 2025 上半年 | 11.6 億 |
| 2026 上半年 | 162.9 億 |
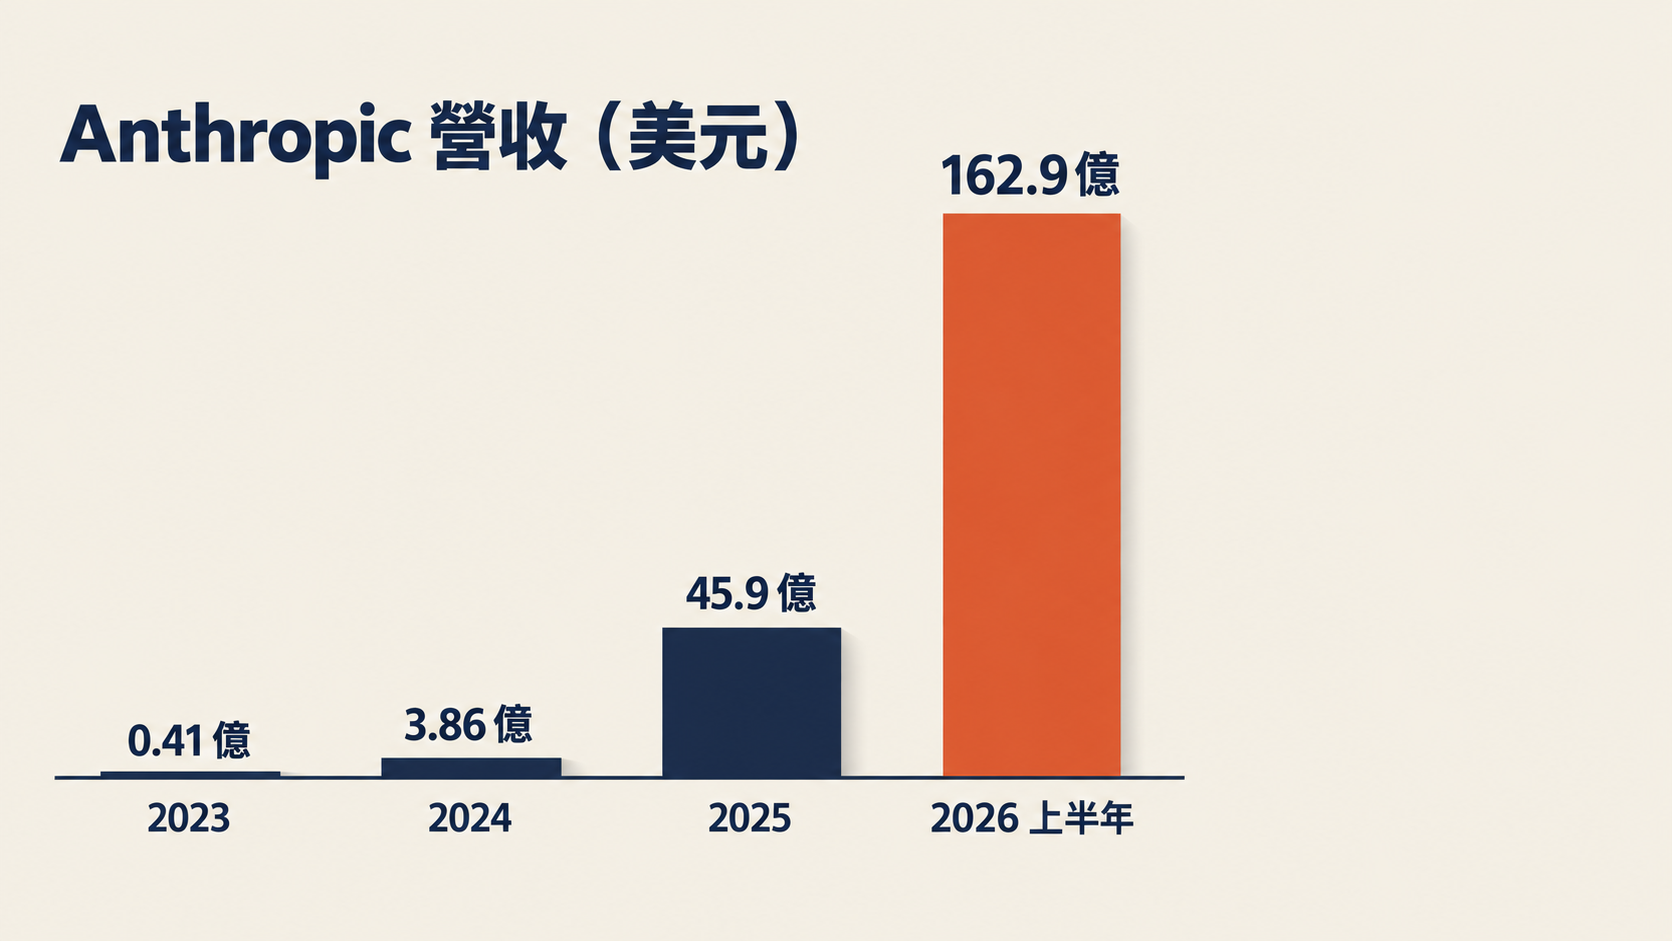
上半年對上半年,成長 1,300%。
再切到單季看,2026 年第二季營收 115.6 億美元,去年同期是 7.87 億,年增 1,368%。同一季的算力與基礎設施費用從 13.9 億漲到 55.6 億,只漲了 300%。
這組對照是 S-1 用來說明「算力效率」的主力數字。換個方式算更直觀:2025 上半年,算力費用是營收的兩倍(23.3 億 vs 11.6 億);到了 2026 上半年,算力費用只剩營收的 55%(89.5 億 vs 162.9 億)。
在 S-1 揭露的這段期間,收入的斜率跑贏了算力成本的斜率,這是整份招股書最核心的一條線。
但這只是兩個半年度的對比。算力是提前簽約、分批交付的(後面風險段會講),單看這段期間,還不足以推定這條線會一直維持。
其他費用也在放大,只是方向不同:
- 銷售、行銷與合作:2026 上半年 31.7 億美元,去年同期只有 1.2 億。增加的 30 億裡,有 27 億是付給通路夥伴的費用,行銷廣告只多了 2.7 億。這一項長大的主力是通路分潤,S-1 把它歸因於業務成長。
- 人事:31.5 億美元,其中股份基礎給付(員工股票酬勞)就佔了 22 億。
- 人均產出:截至 9 月底,每位員工帶來的近 12 個月營收超過 660 萬美元,去年同期是 140 萬。
資金方面,截至 2026 年 6 月底,Anthropic 累計募資 1,411 億美元,帳上現金 1,124 億、短期投資 193 億。
還有一個容易被 807 億蓋過去的細節:2026 年第二季,Anthropic 的營業損益是正的 9.7 億美元。在 S-1 揭露的六個季度裡,這是第一次轉正。
但要講清楚,營業獲利不等於公司賺錢。同一季的淨損還是 663 億美元,原因在下一節。另外,S-1 的損益表把算力費用直接列在營業費用裡,沒有拆出常見的「毛利率」欄位,想用傳統軟體公司的毛利去比,這份文件給不了你答案。
第 2 件事:為什麼虧 807 億?那是估值上漲的會計回音
這是最多人會看錯的地方,我把 2026 上半年的帳拆給你看(單位:億美元,四捨五入):
| 項目 | 金額 |
|---|---|
| 營業損失 | -6.9 |
| 利息收入 | +11.1 |
| 可轉債、衍生負債與 SAFE 的公允價值變動 | -723.9 |
| 其他收支淨額 | -87.6 |
| 稅前損失 | -807.3 |
| 淨損 | -807.5 |
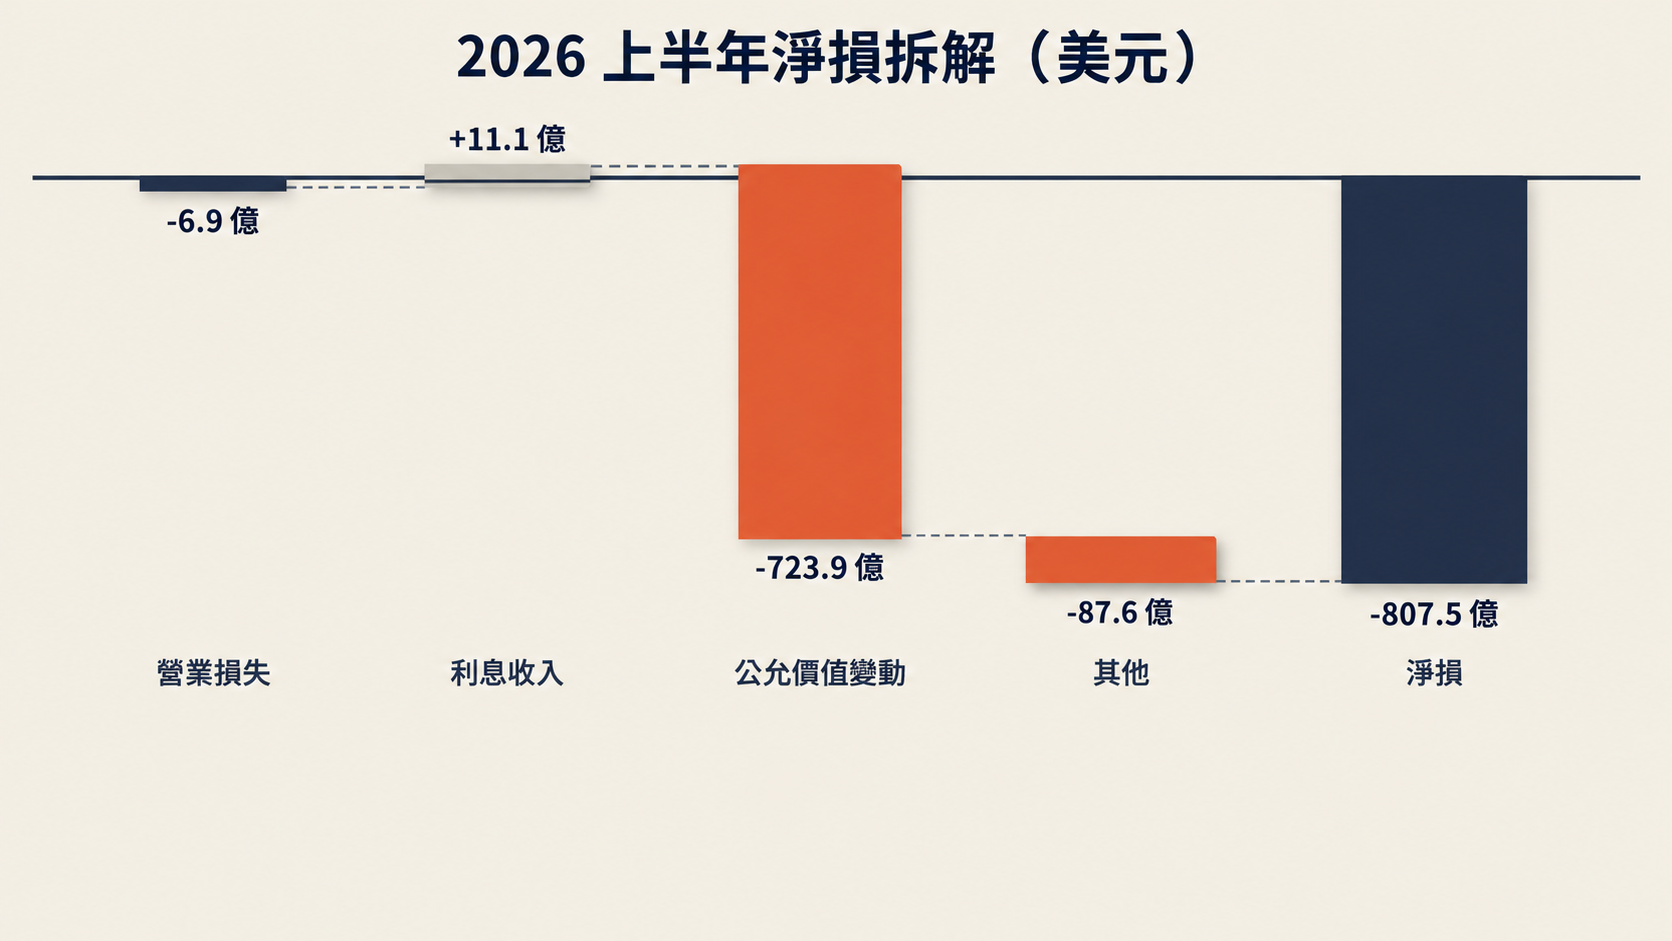
807 億裡面,有 724 億來自同一行:「可轉債、衍生負債與 SAFE 的公允價值變動」。
SAFE 是 Simple Agreement for Future Equity,一種「先拿錢、以後換股份」的投資合約。可轉債也類似,Anthropic 最大的一筆是 Amazon 持有的可轉換本票(Amazon Notes),截至 6 月底本金 62 億美元,上市時會轉成 N 類股。
會計規則要求這些工具每一季按公允價值重新評價。S-1 自己的說法是:這筆費用增加,主要是因為企業估值上升,讓流通中的可轉換本票變得更值錢。
用生意人的話講,就像這樣:
你跟朋友借錢開店,約好以後這筆錢可以換成店的股份。店的估值越高,那張「可以換股」的借據也跟著漲價。你的帳上要把借據的漲價認列成損失,所以估值越漲,帳面越虧。
這筆重估當期不會讓現金流出去。
但它不能當成噪音一筆勾銷。它代表債權人將來換到的股份越來越值錢,對其他股東是真實的稀釋。S-1 也寫明,在這些票據轉換、償還或清償之前,公司會持續認列這類變動。而且 Amazon Notes 上市時的轉換設有持股上限(Amazon 可選擇豁免),轉不完的部分會留著,之後逐季轉換;到期還沒轉完的,要用現金償還。所以就算上市了,這一行也未必馬上歸零。
另外那 87.6 億的「其他收支」,S-1 的解釋是:主要來自幾份票據購買協議(note purchase agreements)相關資產與負債的初始公允價值認列和後續變動,一樣是公允價值相關的會計項目。
這個模式不是今年才有。2025 全年淨損 419.7 億美元,其中 343 億是同一行公允價值變動;2024 年淨損 83 億,其中 54 億也是。
所以看 Anthropic 的損益,要分兩層讀:營業層看經營,營業外那一層看的是估值。
第 3 件事:錢從哪裡來,80% 是用量計費
以前 AI 公司讓人熟悉的收入,是聊天機器人的月費訂閱。現在 Anthropic 八成收入是按 token 用量計算的「Pay-for-intelligence」。
2026 上半年的營收結構:
- 用量計費:131 億美元,佔 80%
- 訂閱制:32 億美元,佔 20%
用量計費的好處是天花板高。客戶越用越多,帳單就越大,不用重新談合約。用量擴張是推高 NRR 的合理解釋之一,不過 S-1 沒有把兩者的因果拆開來算。
NRR(Net Revenue Retention,淨收入留存率)的算法是:拿一年前那一季就在付錢的客戶,看他們這一季付多少,除以一年前那一季付多少。900% 的意思是這批客戶這一季的合計營收,約是一年前同一季的 9 倍。這是公司依自己定義計算的指標,跟其他公司的 NRR 不一定能直接比。S-1 的定義裡排除了 Claude Pro 和 Max 個人訂閱戶,因為固定月費反映不出擴張。
Claude Code 是擴張最明顯的例子。第三季,沒用 Claude Code 的 Claude Enterprise 用戶,每月平均花不到 75 美元;有用 Claude Code、花最多的前 5% 用戶,花費大約是 20 倍。重度用戶和一般用戶的帳單,差的是一個量級(Claude Code 跟 OpenAI Codex 在實務上怎麼分工,可以參考我們之前寫的 Claude Code vs Codex)。
但用量計費的另一面,S-1 寫得也很直白。
想像一下,你是一家大公司的工程主管,12 月中宣布年底 code freeze(程式碼凍結,假期前停止上新功能),團隊放假,agent 也跟著停工。S-1 把這種假期效應寫成季節性風險,並給了一個數字:2026 年 1 月 2 日前的兩週,客戶總花費比前兩週少了約 20%。
用量計費像賣水電。天氣熱、工廠滿線,帳單就漂亮;工廠一放假,抄表數字馬上掉。
還有三個跟「收入品質」有關的揭露,我覺得比 NRR 更值得看:
- 新模型依賴:近六個月釋出的模型版本,貢獻了第三季營收的 80% 以上。換句話說,營收高度綁在「持續推出新模型」這件事上,而新模型也可能被政府直接下架(見後面風險段第 4 條)。
- 主動降價:Opus 5.5 讓客戶每個任務的成本比 Opus 5 降約 40%,Fable 5.1 比 Fable 5 降約 25%。S-1 說這是降價加效率提升的組合,並稱公司仍維持住利潤率,但該段沒有提供可以核算的毛利率數字。可以確定的是:每單位任務的收入下降,要靠用量放大來補。
- 違規客戶營收:S-1 估計,2026 前九個月有約 5% 到 7% 的營收,來自之後被認定違反使用政策或商業條款的客戶。公司說 8、9 月已加強偵測與執法,預期比例會下降,但對營收的影響時間和幅度不確定。
第 4 件事:客戶結構,11,900 家大客戶與 25% 的集中度
年貢獻 10 萬美元以上的客戶數:
- 2023 年底:約 20 家
- 2024 年底:約 200 家
- 2025 年底:約 1,500 家
- 2026/9/30:超過 11,900 家
截至 9 月底,年貢獻 100 萬美元以上的超過 1,900 家,1,000 萬美元以上的約 250 家。除了這群大客戶,還有大約 4,000 萬個客戶,每個年貢獻都不到 10 萬美元。
S-1 也給了一組公司拿來論證「滲透率還很淺」的數字:財星 500 大企業裡,超過一半是 Anthropic 的 10 萬美元級客戶,但這些公司花在 Claude 上的錢,平均不到它們總支出的 0.1%;就連花最多的前十大,也不到 1%。
這跟我們之前寫過的 AI 能力落差(capability overhang) 是同一件事的財報版本:模型能做的,遠多於企業實際拿去用的。Anthropic 在 S-1 裡把這個落差直接寫成成長機會。
但「還有空間」是公司的解讀,招股書沒辦法證明這個空間一定會被填滿。
集中度方面,S-1 寫明:沒有任何單一客戶超過營收 10%,但前五大客戶佔 2026 前九個月營收約 25%。單季來看有在分散,第三季前五大以外的客戶貢獻了約 79% 的營收,第一季是 64%;不過同一季,前五大客戶各自的營收也都創了新高。
第 5 件事:治理結構,你買得到股份,買不到投票權
這是整份 S-1 最特別、也最該讀細的一段。
Anthropic 上市後會有五種股票:
| 類別 | 誰持有 | 投票權 | 經濟權利 |
|---|---|---|---|
| A 類 | 公開市場投資人 | 一股一票 | 有 |
| N 類 | 主要是策略夥伴(如可轉債轉換後的 Amazon) | 原則上沒有 | 有 |
| T 類 | 長期利益信託(LTBT) | 選出董事會過半席次 | 沒有 |
| F 類 | 七位共同創辦人組成的 Founder LLC | 固定佔總投票權 50.1% | 沒有 |
| E 類 | 員工(不含共同創辦人) | 僅限特定事項 | 沒有 |
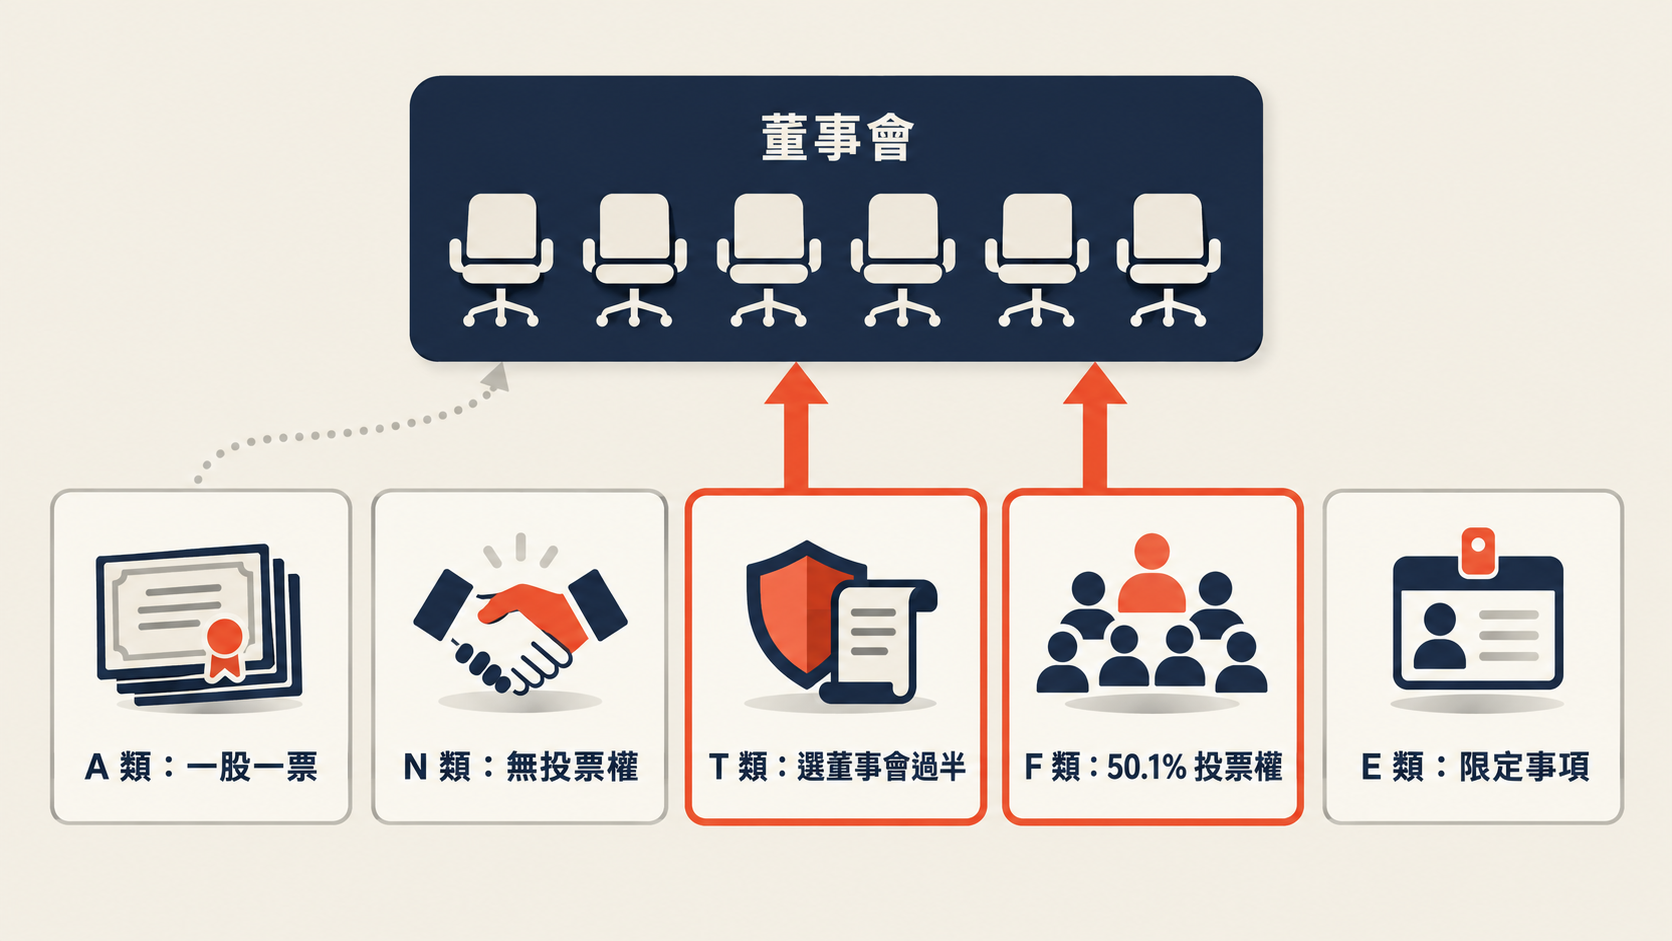
拆開來看:
- LTBT(Long-Term Benefit Trust,長期利益信託)由五位跟公司沒有財務利益的受託人組成,透過 T 類股選出董事會過半席次。受託人不能持有公司股票,酬勞也不跟公司獲利掛鉤。T 類股原則上無限期存續,除非董事會與受託人、或特定比例的股東同意修改或終止。
- F 類股只有一股,但固定代表 50.1% 的股東投票權,用來投 T 類以外的董事和一般股東表決事項。持有它的 Founder LLC,成員是 Dario Amodei、Daniela Amodei、Tom Brown、Jack Clark、Jared Kaplan、Sam McCandlish、Christopher Olah 七位共同創辦人。它的失效機制是:在任創辦人少於三位、連續 90 天後,啟動 450 天的過渡期,期滿 F 類股才被無償贖回;另外也可能因贖回或 LLC 解散而提前結束。沒有「上市幾年後自動失效」的時間條款。
- 公益承諾:公司已把相當於 5% 完全稀釋股份的 N 類股(846,840,960 股)捐給全資子公司 Anthropic Public Benefit Fund;董事會還核准一套機制:從 IPO 價格起算,股價每比上一個里程碑再漲 50%,董事會可酌情再發行最多相當於當時流通股數 2% 的股份給這個基金,而且每次達標都能再發一次,對 A 類股東是持續的潛在稀釋。七位共同創辦人也各自承諾,把 80% 的個人持股投入公益,但 S-1 註明這是自願、可撤回、沒有法律拘束力的承諾。
把這些疊起來,S-1 在風險因素裡自己寫了一句很重的話:A 類股東一般而言,不論怎麼投票,都無法影響股東表決或董事選舉的結果。唯一的例外,是在任創辦人過半數無法對 F 類股的投票方向達成共識時,F 類股會依 A 類股的投票比例投出。
Anthropic 也因此屬於 Nasdaq 定義的「受控公司」(controlled company),可以豁免部分公司治理規定。S-1 說目前只打算在「提名與公司治理委員會」這一項用到豁免,董事會多數與審計、薪酬委員會仍由獨立董事組成。
如果你問我,這段要這樣讀:
買 A 類股,等於買一份經濟利益,外加一份「相信創辦人與信託會把使命和股東利益平衡好」的信任票。控制權不在交易標的裡。
按公司的說法,這套設計的目的是避免短期股價壓力凌駕在 AI 安全的取捨之上;成效如何,要等上市後實際遇到取捨時才看得出來。它的代價也很清楚,S-1 自己列了:可能降低部分機構投資人的購買意願、壓低被併購的可能性,而且這種結構沒有判例可循,訴訟風險難以預測。PBC 董事的平衡義務,也可能讓公司做出對短期財務不利的決定。
Anthropic 招股書自揭的 6 個風險
S-1 的風險因素有將近一百頁。我挑出跟上面數字最直接相關的六條:
1. 成長率會下滑,而且可能比預期更快。 公司寫明,近期成長可能反映 AI 市場早期的擴張動能,未必能持續;營收基數變大、市場成熟後,成長率預期會下降。成長放慢之後,季節性的影響也會更明顯。
2. 算力是提前買、固定付的。 算力通常要提前 12 到 18 個月採購,所以費用短期內是固定的,跟當期需求無關。收入八成按用量浮動、算力成本短期固定,這個錯位在景氣好時是槓桿,需求轉弱時就是壓力。S-1 也提到,公司已簽下的採購與租賃承諾大多與算力相關,部分延伸到 2045 年,但總金額在初版是空白。
3. 三朵雲既是股東、供應商、客戶,也是對手。 Amazon、Google、Microsoft 都透過關係企業投資了 Anthropic,同時供應算力、在雲上轉賣 Claude、自己也買 Claude 來用,但它們也各自開發競爭模型,或投資競爭對手。S-1 點名的直接競爭者是 Google 和 OpenAI(OpenAI 那邊的產品取捨邏輯,可以參考我們寫過的 Sam Altman 為什麼砍掉 Sora 和 Atlas)。
4. 政府可以直接讓模型下架。 2026 年 6 月,美國商務部對 Fable 5 與 Mythos 5 兩個模型下了全球出口管制。為了合規,Anthropic 對所有客戶停用這兩個模型,其他模型不受影響;之後公司配合美國政府與產業夥伴更新防護措施,商務部解除限制,兩個模型才重新上線。S-1 寫明,類似管制可能再發生、持續更久,或擴及其他模型與能力,而且更新防護措施也不保證能換到解禁,或用同樣的速度解禁。對一家營收高度依賴新模型的公司,這是直接打在收入來源上的風險。
5. 著作權訴訟還沒結束。 2025 年的帳上有一筆 15 億美元的 Bartz 和解金,那是一起著作權集體訴訟,2025 年 9 月達成和解、2026 年 7 月獲法院核准。S-1 也列出仍在進行的案子,包括 Concord、BMG、Sony Music Publishing 等音樂出版商控告歌詞侵權,以及 Reddit 控告 Anthropic 未經授權存取平台貼文。公司表示會積極抗辯,但這些案件涉及新的法律問題,結果不確定。
6. 治理結構限制 A 類股東。 上一節講過了。這一條之所以列進風險,是因為 S-1 自己也承認,投票權跟經濟利益脫鉤的狀態「在可預見的未來」都會持續。
初版 S-1 還沒寫的數字:接下來要盯什麼
這是一份初版(preliminary prospectus),很多關鍵欄位是空白的,$ 符號後面沒有數字。以下這些,網路上可能已經有各種說法,但 S-1 本身都還沒揭露,要等修正版(S-1/A):
► IPO 價格區間與發行股數:決定公司的上市估值,以及可轉債轉換後 Amazon 等持有人的持股比例。
► 第三季營收:S-1 開頭那句「營收從 0 長到第三季的 X」,X 是空的。修正版如果補上第三季的完整財務數字,會是檢驗第二季營業獲利能否延續的第一個依據。
► Run-Rate Revenue(年化營收):S-1 定義的算法是「近 28 天用量費 × 13 + 當月訂閱費 × 12」,數字本身空白。拿到之後要記得,它是用 28 天外推一整年,季節性會直接影響它。
► 算力承諾總金額:S-1 寫了「超過 $(空白)」、其中多少在 2030 年前發生、多少在未來 12 個月到期,三個數字都沒填。這是判斷固定成本壓力最關鍵的一組。
► 大客戶營收佔比:10 萬美元級客戶在 2023、2024、2025 年分別貢獻 90%、57%、76% 的營收,最近 12 個月的數字是空的。
另外兩個已經有數字、但值得每季追的指標:違規客戶營收佔比(目前 5% 到 7%)會不會如公司預期下降,以及前五大客戶 25% 的集中度會不會繼續稀釋。
常見問題
Anthropic 什麼時候上市?在哪裡掛牌?
Anthropic 在 2026 年 10 月 26 日向 SEC 公開提交 S-1,申請在 Nasdaq Global Select Market 掛牌,代號「ANT」。初版沒有寫具體上市日期,只寫在註冊文件生效後盡快發行;IPO 價格與發行股數也尚未揭露。
Anthropic 營收多少?
2023 年 4,100 萬美元、2024 年 3.86 億、2025 年 45.9 億;2026 上半年 162.9 億美元,其中第二季單季 115.6 億。第三季營收在初版 S-1 是空白。
Anthropic 為什麼虧損 807 億美元?
2026 上半年淨損 807 億美元,其中約 724 億來自可轉債、衍生負債與 SAFE 的公允價值變動,另有約 88 億的其他費用也與票據購買協議的公允價值認列有關。主因是公司估值上漲,讓可轉換成股份的工具在帳上變貴,屬於非現金認列,但對其他股東代表真實的稀釋。同期營業虧損只有 6.9 億美元,第二季營業損益已轉正,但淨損仍有 663 億(2026 上半年與單季數字未經會計師查核)。
Anthropic 的 NRR 900% 怎麼算?
NRR(淨收入留存率)是拿一年前那一季就有營收的客戶,比較他們這一季與一年前那一季的合計營收。約 900% 代表這批客戶的合計營收約為基期的 9 倍。S-1 的計算排除了 Claude Pro 與 Max 個人訂閱戶,數字截至 2026 年 9 月 30 日。
買 Anthropic 的 A 類股有投票權嗎?
有,一股一票。但長期利益信託透過 T 類股選出董事會過半席次,七位共同創辦人透過 F 類股固定握有 50.1% 投票權,S-1 自己寫明 A 類股東一般無法影響股東表決或董事選舉的結果。F 類股沒有時間型落日條款,要等在任創辦人少於三位連續 90 天、再經過 450 天過渡期才會被贖回。
Anthropic 的 S-1 招股書在哪裡可以看?
在 SEC EDGAR:Anthropic, PBC Form S-1,申報日 2026-10-26,文件編號 0001628280-26-067168,File No. 333-299633。
資料來源
- SEC EDGAR:Anthropic, PBC Form S-1 Registration Statement(2026-10-26,Accession No. 0001628280-26-067168,File No. 333-299633)。文中財務與營運數字皆出自此文件;年度數字經會計師查核,2025 與 2026 上半年及各季數字未經查核。
利益揭露:協助整理本文的 AI 工具包含 Anthropic 的 Claude,與本文主題公司有直接關係。文中數字一律以 S-1 原文為準,並刻意把公司揭露的正面數據與自揭風險並列呈現。本文不是投資建議。
協作聲明與免責
這篇文章由王董與 AI 一起整理製作完成。文中引用的第三方資料、研究或工具都會標註來源名稱;若原始出處有公開連結,會以 [來源名稱](URL) 形式附上,方便你進一步查找。若文中內容與原始出處有任何出入,請以原文為準。
內容僅供參考與學習交流,不構成任何專業、商業或投資建議,請依自身情況判斷並自行承擔行動風險。文中提及的工具功能、數據與平台政策可能隨時間異動,請以各官方最新公告為準。